Mortgage Pre-Approval در کانادا چیست؟
خرید خانه در کانادا از زمانی شروع نمیشود که وارد یک ملک میشوید؛ بلکه خیلی قبلتر از آن، با شناخت توان مالی و برنامهریزی درست آغاز میشود. یکی از مهمترین قدمها در مسیر خرید خانه، دریافت Mortgage Pre-Approval در کانادا است؛ فرآیندی که به شما نشان میدهد چقدر میتوانید وام بگیرید، چه بودجهای برای خرید دارید و تا چه اندازه برای فروشندگان یک خریدار جدی محسوب میشوید.
برای افرادی که قصد خرید ملک در کانادا را دارند، دریافت پیشتأییدیه وام مسکن میتواند مسیر خرید را شفافتر و از تصمیمهای مالی اشتباه جلوگیری کند. امین وفا با آگاهی از بازار املاک کانادا میتواند به خریداران کمک کند تا با آمادگی بیشتری وارد این مسیر شوند.
Mortgage Pre-Approval در کانادا چیست؟
Mortgage Pre-Approval در کانادا به فرآیندی گفته میشود که در آن یک بانک، مؤسسه مالی یا وامدهنده بررسی میکند شما بر اساس شرایط مالی فعلیتان چه مقدار وام مسکن میتوانید دریافت کنید. در این مرحله، وامدهنده اطلاعات مالی شما مانند درآمد، وضعیت شغلی، میزان بدهی، داراییها، مبلغ پیشپرداخت و کردیت اسکور کانادا را بررسی میکند تا مشخص شود حداکثر توان دریافت وام شما چقدر است.
برخلاف ماشینحسابهای آنلاین وام مسکن که فقط یک تخمین کلی ارائه میدهند، پیش تأییدیه وام مسکن در کانادا تصویر دقیقتری از شرایط مالی شما ارائه میکند. معمولاً در نامه Pre-Approval موارد زیر مشخص میشود:
- حداکثر مبلغ احتمالی وام مسکن
- نرخ بهره پیشنهادی
- تخمین مبلغ پرداخت ماهانه
- شرایط و محدودیتهای احتمالی وام
البته باید توجه داشت که دریافت Pre-Approval به معنای تأیید نهایی وام نیست. تأیید نهایی پس از انتخاب ملک، بررسی ارزش خانه و ارزیابی دوباره شرایط مالی شما انجام میشود.
چرا قبل از خرید خانه باید Pre-Approval بگیریم؟
بسیاری از خریداران ابتدا شروع به جستجوی خانه میکنند و بعد به فکر تأمین مالی میافتند؛ اما این روش میتواند باعث اتلاف زمان و حتی از دست دادن فرصتهای مناسب شود. دریافت پیشتأییدیه وام مسکن قبل از شروع جستجو، چند مزیت مهم دارد:
مشخص شدن بودجه واقعی خرید
یکی از بزرگترین اشتباهات خریداران این است که فقط بر اساس قیمت خانهها تصمیم میگیرند، بدون اینکه بدانند واقعاً چه مقدار توان مالی دارند. Pre-Approval به شما کمک میکند محدوده قیمت مناسب خود را بشناسید و فقط خانههایی را بررسی کنید که با شرایط مالی شما هماهنگ هستند.
افزایش قدرت مذاکره هنگام خرید
در بازارهای رقابتی کانادا، فروشندگان معمولاً به خریدارانی اعتماد بیشتری میکنند که از قبل تأییدیه مالی دریافت کردهاند. داشتن Pre-Approval میتواند پیشنهاد شما را قدرتمندتر کند؛ به خصوص زمانی که با شرایطی مانند Bidding War در بازار املاک کانادا مواجه هستید و چندین خریدار برای یک ملک رقابت میکنند.
محافظت در برابر افزایش نرخ بهره
برخی وامدهندگان ممکن است نرخ بهره را برای مدت مشخصی پس از Pre-Approval ثابت نگه دارند. این موضوع میتواند در شرایطی که نرخ بهره افزایش پیدا میکند، مزیت مهمی برای خریداران باشد.
برنامهریزی بهتر برای هزینههای خرید خانه
خرید خانه فقط شامل مبلغ وام نیست. شما باید هزینههای دیگری مانند موارد زیر را هم در نظر بگیرید:
- هزینه انتقال سند
- هزینه بازرسی خانه
- هزینههای جابهجایی
- بیمه خانه
- هزینه نگهداری و تعمیرات
Pre-Approval کمک میکند تصویر واقعیتری از شرایط مالی خود داشته باشید.
تفاوت Mortgage Pre-Approval و Mortgage Pre-Qualification چیست؟
بسیاری از خریداران این دو اصطلاح را مشابه میدانند، اما تفاوت مهمی بین آنها وجود دارد.
| Pre-Qualification | Mortgage Pre-Approval |
|---|---|
| معمولاً بر اساس اطلاعات اولیهای است که خودتان ارائه میدهید. | شامل بررسی دقیقتر اطلاعات مالی شما است. |
| بیشتر برای تخمین اولیه قدرت خرید استفاده میشود. | برای خریداران جدیتر کاربرد دارد. |
| معمولاً اعتبار کمتری برای فروشنده دارد. | میتواند پیشنهاد خرید شما را قویتر کند. |
| ممکن است بدون بررسی کامل مدارک انجام شود. | معمولاً شامل بررسی درآمد، بدهی و اعتبار مالی است. |
به زبان ساده، Pre-Qualification به شما یک تصور اولیه از توان خرید میدهد، اما پیش تأیید وام مسکن در کانادا یک قدم جدیتر است و نشان میدهد شما برای خرید خانه آمادگی مالی بیشتری دارید.
چه کسانی میتوانند در کانادا Pre-Approval بگیرند؟
چه بخواهید خانه فعلی خود را ارتقا دهید یا حتی به فرصتهای بلندمدتی مانند اقامت کانادا با خرید خانه فکر کنید، آشنایی با مفهوم Mortgage Pre-Approval در کانادا یکی از اولین قدمهای ضروری است. اکثر افراد دارای شرایط مالی مناسب در کانادا میتوانند برای دریافت Mortgage Pre-Approval اقدام کنند. این افراد شامل موارد زیر میشوند:
- شهروندان کانادا
- افراد دارای اقامت دائم
- برخی تازهواردان به کانادا با شرایط خاص
- افراد دارای درآمد ثابت یا خوداشتغال
وامدهندگان معمولاً موارد زیر را بررسی میکنند:
- میزان درآمد
- سابقه کاری
- وضعیت اعتباری
- میزان بدهیها
- مبلغ پیشپرداخت
برای افرادی که قصد خرید خانه در کانادا برای تازه واردین را دارند، داشتن سابقه اعتباری کانادایی ممکن است در ابتدا چالشبرانگیز باشد. بسیاری از تازهواردان پیش از خرید، مدتی را صرف شناخت بازار، بررسی شرایط مالی و حتی اجاره خانه در کانادا میکنند تا با هزینههای زندگی، محلههای مختلف و شرایط بازار آشنا شوند. به همین دلیل، شناخت گزینههای مالی و آمادهسازی برای دریافت Mortgage Pre-Approval در کانادا اهمیت زیادی دارد.
شرایط دریافت پیش تاییدیه وام مسکن چیست؟
برای دریافت Mortgage Pre-Approval، وامدهندگان چند عامل اصلی را بررسی میکنند.
درآمد و ثبات شغلی
بانکها باید مطمئن شوند که شما توانایی پرداخت اقساط ماهانه را دارید. ممکن است مدارکی مانند موارد زیر درخواست شود:
- نامه اشتغال
- فیش حقوقی
- مدارک مالیاتی
- مدارک درآمد کسبوکار برای افراد خوداشتغال
کردیت اسکور کانادا
یکی از مهمترین عوامل در دریافت وام مسکن، سابقه اعتباری شماست. کردیت اسکور کانادا نشان میدهد شما در گذشته چگونه تعهدات مالی خود را مدیریت کردهاید. عواملی که روی امتیاز اعتباری تأثیر میگذارند شامل موارد زیر هستند:
- پرداخت به موقع قبضها و بدهیها
- میزان استفاده از کارت اعتباری
- سابقه استفاده از اعتبار
- تعداد بدهیهای فعال
مبلغ پیشپرداخت
میزان پولی که برای پیشپرداخت دارید، مستقیماً روی قدرت خرید شما تأثیر میگذارد. هرچه پیشپرداخت بیشتر باشد، معمولاً مبلغ وام موردنیاز کمتر خواهد بود.
میزان بدهیها
وامدهندگان بررسی میکنند که آیا بدهیهای فعلی شما مانند موارد زیر روی توانایی پرداخت وام مسکن تأثیر میگذارند یا خیر.
- وام خودرو
- بدهی کارت اعتباری
- وام دانشجویی
- خطوط اعتباری
برای Pre-Approval چه مدارکی لازم است؟
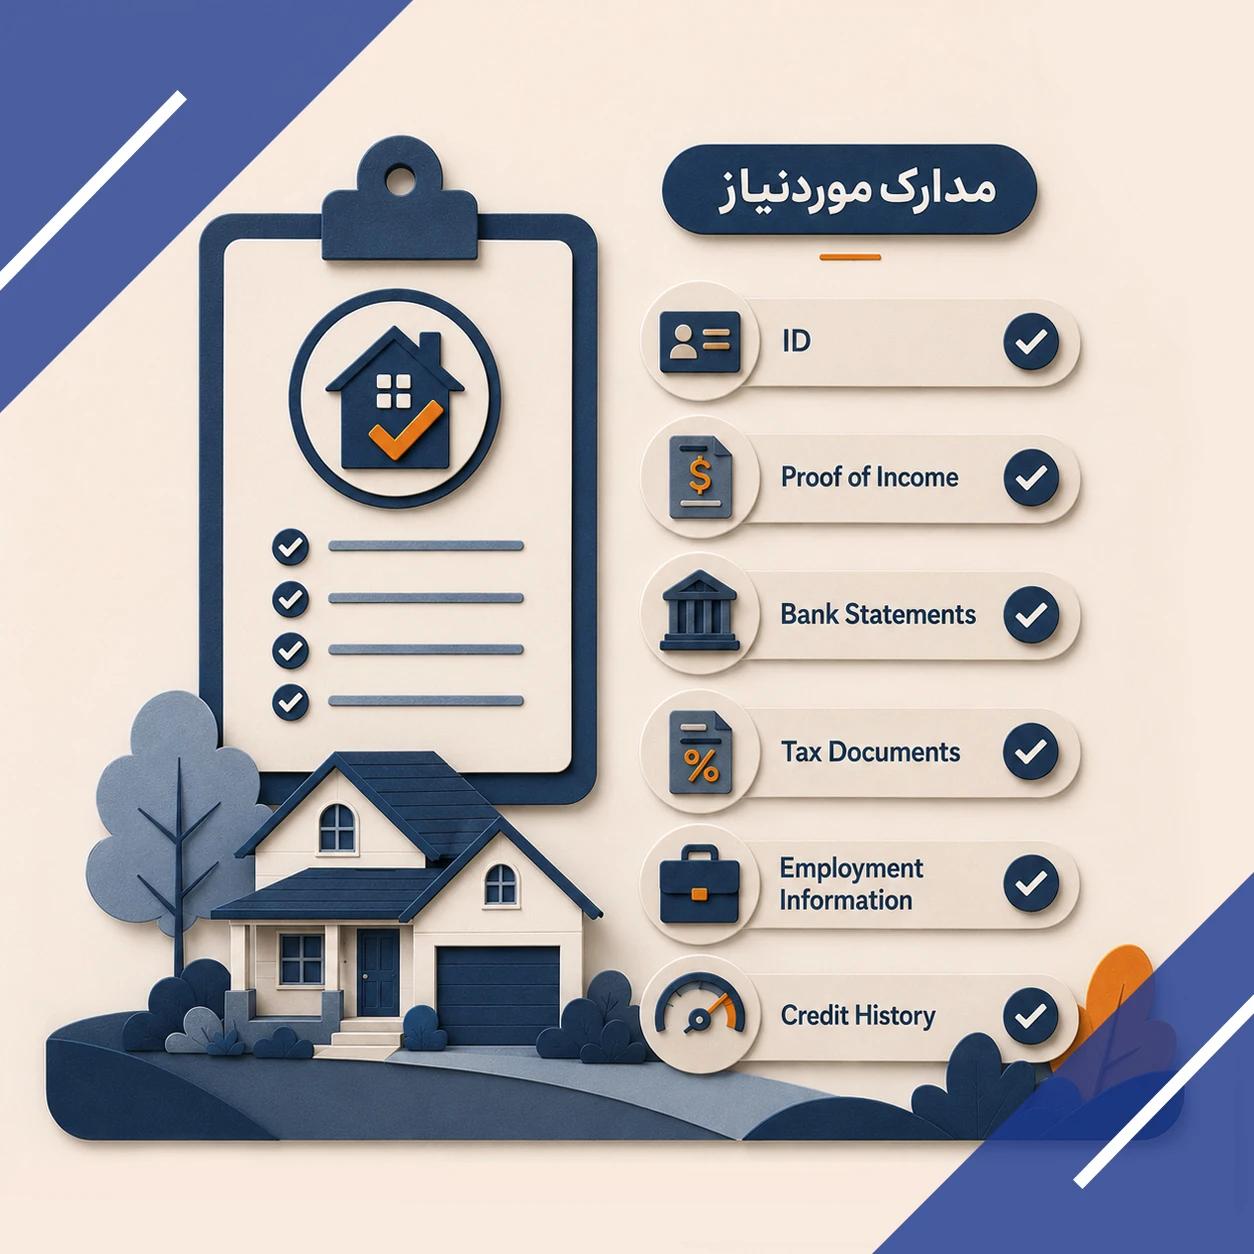
مدارک موردنیاز ممکن است بسته به بانک یا وامدهنده متفاوت باشد، اما معمولاً شامل موارد زیر است:
- مدارک شناسایی معتبر
- مدارک اثبات درآمد
- نامه اشتغال
- فیش حقوقی
- مدارک مالیاتی
- صورتحساب بانکی
- اطلاعات مربوط به بدهیها
- مدارک مربوط به مبلغ پیشپرداخت
افراد خوداشتغال ممکن است نیاز داشته باشند مدارک بیشتری مانند گزارشهای مالی کسب و کار و اظهارنامههای مالیاتی ارائه دهند.
مراحل دریافت Mortgage Pre-Approval در کانادا
فرآیند دریافت Pre-Approval معمولاً شامل مراحل زیر است:
بررسی وضعیت مالی
قبل از اقدام، میزان درآمد، پسانداز، بدهیها و وضعیت اعتباری خود را بررسی کنید.
مقایسه وامدهندگان مختلف
میتوانید گزینههای مختلف را از بانکها، مؤسسات مالی یا کارگزاران وام مسکن بررسی کنید.
ارسال درخواست
در این مرحله اطلاعات مالی و مدارک موردنیاز را ارائه میدهید.
بررسی شرایط توسط وامدهنده
بانک شرایط مالی شما را ارزیابی میکند.
دریافت نامه Pre-Approval
در صورت تأیید، اطلاعات مربوط به مبلغ احتمالی وام و شرایط آن به شما ارائه میشود. پس از این مرحله، میتوانید با اطمینان بیشتری وارد بازار خرید شوید و با کمک یک مشاور املاک در کانادا خانه مناسب خود را پیدا کنید.
Mortgage Pre-Approval چقدر زمان میبرد؟
مدت زمان دریافت Pre-Approval به شرایط شما و سرعت بررسی مدارک بستگی دارد. در بسیاری از موارد:
- درخواستهای ساده ممکن است طی چند ساعت تا چند روز کاری بررسی شوند.
- پروندههای پیچیدهتر مانند افراد خوداشتغال یا تازهواردان ممکن است زمان بیشتری نیاز داشته باشند.
آماده کردن مدارک قبل از درخواست میتواند فرآیند را سریعتر کند.
آیا Pre-Approval به معنی تأیید قطعی وام است؟
خیر. Mortgage Pre-Approval در کانادا به معنی تضمین صددرصدی دریافت وام نیست. بعد از انتخاب خانه، وامدهنده ممکن است موارد زیر را دوباره بررسی کند:
- ارزش واقعی ملک
- نتیجه ارزیابی خانه
- شرایط مالی فعلی شما
- تغییرات احتمالی در درآمد یا بدهیها
بنابراین حتی اگر برای مبلغ مشخصی Pre-Approval دریافت کرده باشید، ملک انتخابی نیز باید شرایط مورد قبول بانک را داشته باشد.
چه عواملی میتوانند مبلغ Pre-Approval را کاهش دهند؟
چند عامل میتوانند باعث کاهش مبلغ پیشتأییدیه شوند:
افزایش بدهیها
اگر قبل از خرید خانه وام جدید بگیرید یا بدهی کارت اعتباری خود را افزایش دهید، قدرت دریافت وام شما کاهش پیدا میکند.
تغییر شغل یا کاهش درآمد
تغییر وضعیت کاری ممکن است روی ارزیابی بانک تأثیر بگذارد.
کاهش امتیاز اعتباری
پرداختهای دیرهنگام یا افزایش استفاده از اعتبار میتواند شرایط شما را ضعیفتر کند.
افزایش نرخ بهره
با افزایش نرخ بهره، مبلغ وامی که توان پرداخت آن را دارید ممکن است کاهش پیدا کند.
بعد از دریافت Pre-Approval چه کار کنیم؟
پس از دریافت پیشتأییدیه، مسیر خرید خانه وارد مرحله جدیتری میشود.
شروع جستجوی خانه
اکنون میدانید چه محدوده قیمتی برای شما مناسب است.
حفظ شرایط مالی
تا زمان نهایی شدن خرید، بهتر است:
- وام جدید نگیرید.
- خریدهای بزرگ انجام ندهید.
- کارت اعتباری جدید باز نکنید.
- بدون مشورت شغل خود را تغییر ندهید.
آماده شدن برای پیشنهاد خرید
Pre-Approval میتواند هنگام ارائه پیشنهاد خرید، اعتماد فروشنده را افزایش دهد.
اشتباهات رایج بعد از دریافت Pre-Approval
برخی از رایجترین اشتباهات شامل موارد زیر هستند:
تصور تأیید قطعی وام
برخی خریداران فکر میکنند Pre-Approval یعنی وام آنها صددرصد تضمین شده است، در حالی که تأیید نهایی بعد از بررسی ملک انجام میشود.
خرید خانه در بالاترین سقف بودجه
اینکه بانک مبلغ مشخصی را تأیید کرده، به این معنا نیست که شما حتماً باید تا همان سقف خرید کنید.
نادیده گرفتن هزینههای جانبی
هزینههایی مانند تعمیرات، مالیات ملک و نگهداری باید در برنامه مالی شما قرار بگیرند.
تغییر شرایط مالی
گرفتن بدهی جدید یا کاهش درآمد میتواند فرآیند دریافت وام را با مشکل مواجه کند.
سوالات متداول
آیا میتوان بعد از Pre-Approval بانک را تغییر داد؟
بله. دریافت Pre-Approval شما را مجبور نمیکند حتماً از همان بانک وام بگیرید. میتوانید پیشنهادهای سایر بانکها یا وامدهندگان را بررسی کرده و بهترین گزینه را انتخاب کنید.
آیا گرفتن Pre-Approval روی Credit Score تأثیر میگذارد؟
در بسیاری از موارد، بررسی اعتباری برای دریافت Pre-Approval ممکن است تأثیر جزئی و موقتی روی امتیاز اعتباری شما داشته باشد. با این حال، مدیریت درست اعتبار و پرداخت منظم بدهیها میتواند به حفظ امتیاز شما کمک کند.
Pre-Approval چقدر اعتبار دارد؟
معمولاً پیشتأییدیه وام برای مدت محدودی معتبر است و بسیاری از وامدهندگان آن را حدود ۶۰ تا ۱۲۰ روز در نظر میگیرند. مدت دقیق اعتبار به شرایط بانک بستگی دارد.
دریافت Pre-Approval چقدر زمان میبرد؟
مدت زمان دریافت Mortgage Pre-Approval در کانادا به شرایط مالی شما، کامل بودن مدارک و سرعت بررسی وامدهنده بستگی دارد. در بسیاری از موارد، اگر مدارک لازم مانند مدارک درآمد، اطلاعات شغلی و سوابق مالی آماده باشد، فرآیند Pre-Approval میتواند از چند ساعت تا چند روز کاری زمان ببرد.
آیا میتوان با Pre-Approval در Bidding War شرکت کرد؟
بله. داشتن Pre-Approval میتواند موقعیت شما را در رقابتهای خرید بهتر کند، زیرا فروشنده میبیند که شما از نظر مالی آمادهتر هستید.
چگونه برای Mortgage Pre-Approval اقدام کنیم؟
برای اقدام شرایط مالی خود را بررسی کنید، مدارک لازم را آماده کنید، با بانک یا متخصص وام مسکن تماس بگیرید، درخواست خود را ارسال کنید، گزینههای مختلف را مقایسه کرده و نامه Pre-Approval دریافت کنید.